지난주에는 미국 7월 고용이 예상보다 약하게 나온 뒤 CPI, PPI, 소매판매를 차례로 확인해야 한다고 정리했습니다. 이제 세 지표의 실제 결과가 모두 나왔습니다. 미국 소비자물가 상승률은 조금 낮아졌고 생산자물가는 전월 대비 보합을 기록했지만, 소매판매는 0.6% 감소했습니다.
시장 반응도 한 방향이 아니었습니다. 미국 나스닥은 한 주 동안 0.1% 상승하는 데 그쳤지만 코스피는 반도체주와 외국인 매수에 힘입어 무려 11.5% 급등했습니다. 이번 주에는 물가 부담 완화와 소비 둔화가 동시에 나타난 미국 시장, 그리고 강하게 반등한 국내 증시를 함께 봐야 합니다.
이번 주 주간 요약부터 제1237회 로또 당첨 결과, 8월 17~21일 다음 주 주요 경제일정과 FOMC 의사록에서 확인해야 할 부분까지 한 번에 정리합니다.
이번 주 핵심만 먼저 보면
- 미국 7월 CPI: 전월비 +0.1%, 전년비 +3.4%
- 미국 7월 근원 CPI: 전월비 +0.2%, 전년비 +2.5%
- 미국 7월 PPI: 전월비 0.0%, 전년비 +4.7%
- 식품·에너지·무역서비스 제외 PPI: 전월비 +0.4%, 전년비 +4.7%
- 미국 7월 소매판매: 전월비 -0.6%, 전년비 +5.0%
- 미국 증시 주간: S&P500 +0.4%, 나스닥 +0.1%, 다우 -0.6%, 러셀2000 +1.1%
- 코스피: 6,977.94 마감, 주간 +11.5%
- 제1237회 로또: 10, 20, 23, 34, 37, 40 / 보너스 36
- 다음 주 핵심: 8월 20일 03:00 KST, 7월 FOMC 의사록 공개
미국 증시는 물가 호재에도 크게 오르지 못했습니다
이번 주 미국 증시는 지수별로 엇갈렸습니다. S&P500은 한 주 동안 0.4%, 나스닥은 0.1%, 러셀2000은 1.1% 상승했습니다. 반면 다우지수는 0.6% 하락했습니다.
- S&P500: 주간 +0.4%
- 나스닥 종합지수: 주간 +0.1%
- 다우: 주간 -0.6%
- 러셀2000: 주간 +1.1%
금요일에는 S&P500이 0.2%, 다우가 0.2%, 나스닥이 0.3%가량 하락했습니다. CPI와 PPI가 예상보다 안정적으로 나왔는데도 주 후반 시장이 힘을 받지 못한 것은 물가 부담 완화와 경기 둔화 우려가 동시에 나타났기 때문입니다.
이번 주 시장에서 달라진 질문
지난주에는 약한 고용이 연준의 추가 금리 인상 부담을 얼마나 낮출지가 중요했습니다. 이번 주에는 물가가 조금 둔화한 동시에 소비까지 약해지면서 시장의 질문이 “금리가 더 오를까?”에서 “경기와 소비가 얼마나 버틸까?”로 확대됐습니다.
금리가 덜 오르는 이유가 단순한 물가 안정이라면 성장주에는 긍정적일 수 있습니다. 하지만 고용과 소비가 동시에 빠르게 약해져 금리가 내려간다면 기업의 매출과 실적 전망이 새로운 부담이 됩니다. 그래서 좋은 물가지표가 곧바로 강한 주가 상승으로 이어지지는 않았습니다.
CPI 3.4%, 물가는 분명 조금 낮아졌습니다
미국 노동통계국이 발표한 7월 소비자물가지수 CPI는 계절조정 기준으로 전월보다 0.1% 상승했습니다. 전년 동월과 비교하면 3.4% 올라 6월의 3.5%보다 상승률이 낮아졌습니다.
식품과 에너지를 제외한 근원 CPI는 전월보다 0.2%, 전년보다 2.5% 상승했습니다. 근원 CPI의 전년 대비 상승률 역시 6월 2.6%보다 낮아졌습니다.
- 전체 CPI 전월비: +0.1%
- 전체 CPI 전년비: +3.4%
- 근원 CPI 전월비: +0.2%
- 근원 CPI 전년비: +2.5%
물가 재가속에 대한 걱정을 조금 낮춰주는 결과입니다. 다만 CPI 3.4%를 곧바로 물가 문제가 끝났다는 의미로 해석하면 안 됩니다.
7월 에너지 지수는 전월보다 1.5% 하락했고 휘발유 가격은 2.9% 떨어졌습니다. 반면 의료비는 0.4%, 항공료는 2.2% 상승했습니다. 전체 지수는 낮아졌지만 품목별 흐름은 여전히 다릅니다.
CPI에서 중요한 해석
“물가가 완전히 잡혔다”보다 “물가가 다시 빠르게 올라갈 위험이 조금 낮아졌다”고 보는 것이 적절합니다. 연준은 한 번의 CPI가 아니라 고용, 생산자물가, 소비를 함께 봅니다.
PPI 0.0%만 보고 생산자물가가 잡혔다고 하면 안 됩니다
7월 미국 최종수요 생산자물가지수 PPI는 전월 대비 0.0%로 변동이 없었습니다. 전년 동월과 비교하면 4.7% 상승했습니다.
직전 6월 최종수요 PPI의 전년 대비 상승률은 수정 기준 5.5%였습니다. 따라서 전년 대비 상승률이 눈에 띄게 둔화한 것은 맞습니다.
하지만 세부 지표에서는 여전히 가격 압력이 남아 있습니다. 식품과 에너지, 무역서비스를 제외한 PPI는 7월 한 달 동안 0.4% 상승했고 전년 대비로도 4.7% 올랐습니다.
- 최종수요 PPI 전월비: 0.0%
- 최종수요 PPI 전년비: +4.7%
- 식품·에너지·무역서비스 제외 PPI 전월비: +0.4%
- 식품·에너지·무역서비스 제외 PPI 전년비: +4.7%
최종수요 상품 가격은 0.7% 하락했지만 서비스 가격은 0.2% 올랐습니다. 특히 에너지 가격 하락이 전체 PPI를 낮추는 데 영향을 줬습니다.
PPI에서 실수하기 쉬운 부분
헤드라인 PPI 0.0%는 생산자물가 압력이 모두 사라졌다는 뜻이 아닙니다. 전체 지표는 안정됐지만 변동성이 큰 항목을 제외한 기조 물가는 아직 높은 수준입니다.
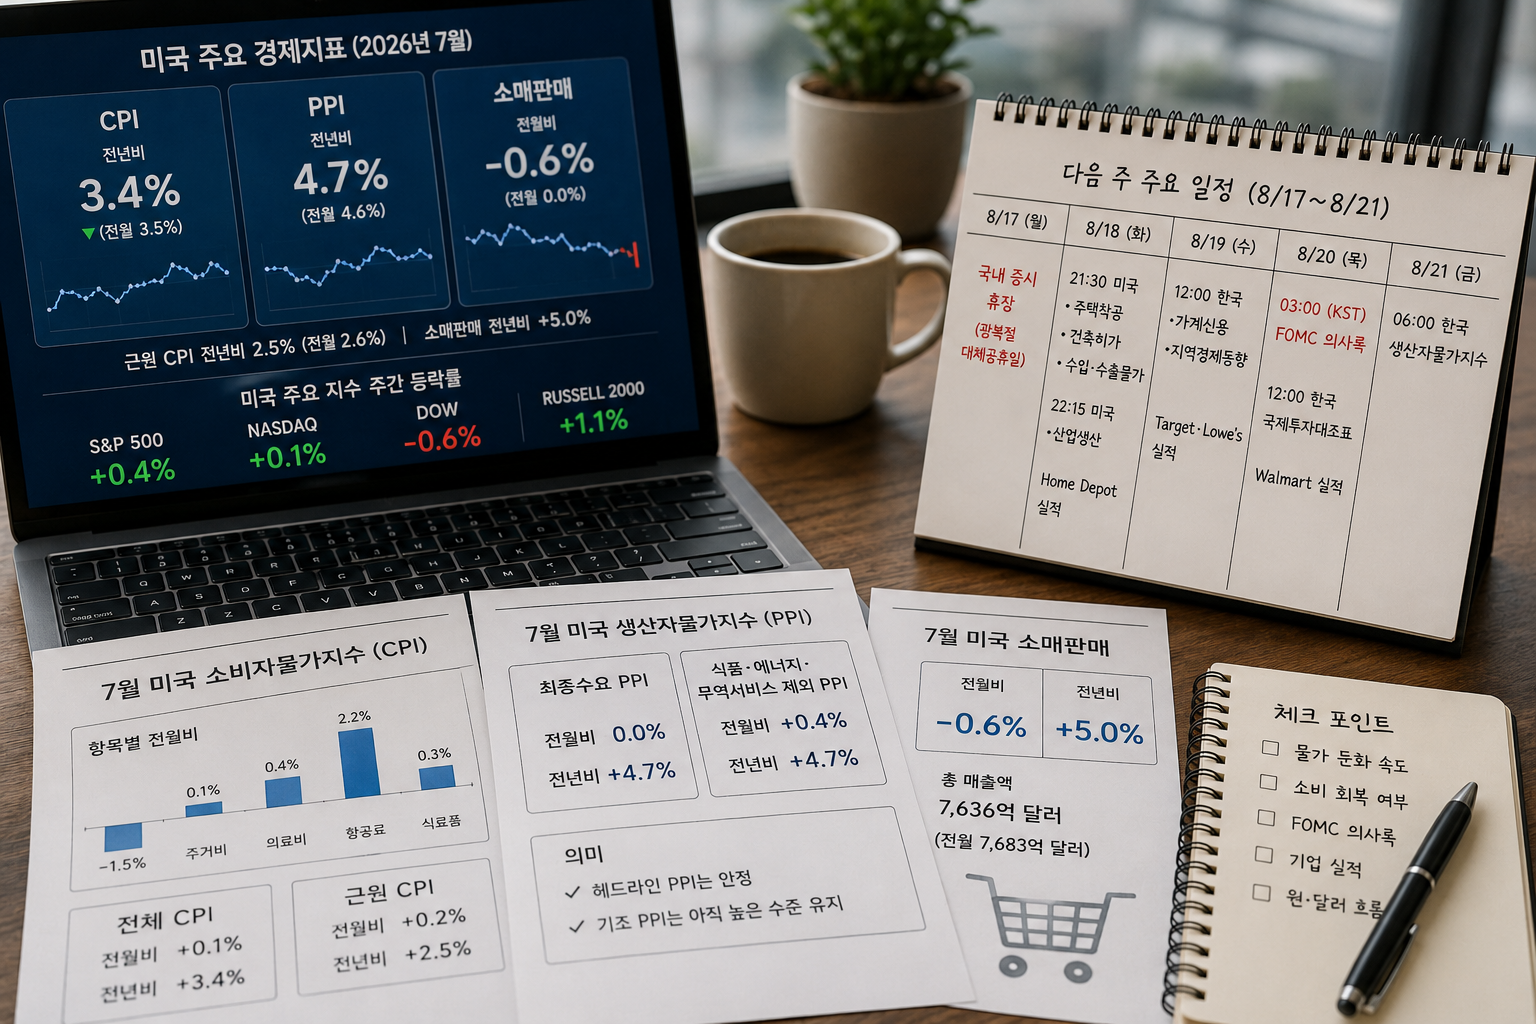
이미지 상단 PPI의 직전 전년비 4.6% 표기는 사용하지 않고, 본문에서는 미국 노동통계국의 최신 수정치인 5.5%를 기준으로 설명합니다.
소매판매 -0.6%, 이번 주에는 소비가 새로운 변수였습니다
미국 7월 소매·외식 판매는 계절조정 기준 약 7,636억 달러로 전월보다 0.6% 감소했습니다. 반면 지난해 같은 달과 비교하면 5.0% 증가했습니다.
한 달 기준으로 소비 흐름이 약해진 것은 분명하지만 이 수치만으로 미국 소비가 붕괴했다고 결론 내릴 수는 없습니다.
- 7월 소매판매: 약 7,636억 달러
- 전월비: -0.6%
- 전년비: +5.0%
특히 소매판매는 물가 변화를 제거한 실질 소비량이 아니라 가격 변화가 포함된 명목 매출입니다. 가격이 오르면 같은 수량을 구매해도 판매금액은 커질 수 있습니다.
따라서 이번 결과는 “미국 소비 붕괴”가 아니라 “단기 소비 모멘텀이 약해졌다”고 보는 편이 정확합니다.
다만 지난주 약한 고용에 이어 소비까지 감소했다는 점은 중요합니다. 고용과 소비가 함께 더 약해진다면 시장은 금리 부담 완화보다 경기와 기업 실적 둔화를 더 크게 걱정할 수 있습니다.
미국 소매판매의 헤드라인, 코어, 컨트롤그룹 차이는
미국 소매판매 해설에서 자세히 확인할 수 있습니다.
코스피는 한 주 동안 11.5% 급등했습니다
한국 증시는 미국보다 훨씬 강한 흐름을 보였습니다. 코스피는 8월 14일 전 거래일보다 164.60포인트, 2.42% 오른 6,977.94로 거래를 마쳤습니다.
장중에는 7,010.86까지 올라 7,000선을 넘기도 했습니다. 무엇보다 이번 주 5거래일을 모두 상승으로 마치며 한 주 동안 11.5% 급등했습니다.
- 8월 14일 종가: 6,977.94
- 8월 14일 등락률: +2.42%
- 주간 등락률: +11.5%
- 장중 고점: 7,010.86
- 외국인 14일 순매수: 약 3조486억원
반도체가 이번 상승의 중심이었습니다. 삼성전자는 이번 주 18.8%, SK하이닉스는 15.7% 상승했습니다. 외국인도 4거래일 연속 순매수하며 지수를 끌어올렸습니다.
하지만 주간 11.5% 상승만으로 장기 상승 추세가 확정됐다고 볼 수는 없습니다. 단기간 상승폭이 매우 컸기 때문에 다음 주에는 상승률보다 상승을 만든 힘이 계속 유지되는지를 봐야 합니다.
- 삼성전자·SK하이닉스 — 반도체 주도력이 계속되는지 확인합니다.
- 외국인 수급 — 대형주 중심 순매수가 이어지는지 봅니다.
- 코스피 7,000선 — 차익실현 매물을 소화하는지 확인합니다.
- 원·달러 환율 — 환율 상승이 외국인 수급에 부담을 주는지 확인합니다.
NAS100에서는 무엇을 같이 봐야 할까
이번 주 나스닥 종합지수는 주간 0.1% 상승에 그쳤습니다. NAS100은 나스닥 종합지수와 같은 지수는 아니지만 금리 변화에 민감한 대형 기술주의 반응을 확인하는 데 유용합니다.
NAS100/나스닥100 참고 차트
- 미국 국채금리 — FOMC 의사록을 채권시장이 어떻게 해석하는지 먼저 봅니다.
- 달러인덱스 — 금리 전망 변화가 달러에 실제로 반영되는지 확인합니다.
- NAS100 — 금리 움직임이 대형 기술주 가격에 실제로 반영되는지 확인합니다.
FOMC 의사록이 예상보다 매파적으로 보이더라도 국채금리가 크게 오르지 않고 NAS100이 버틴다면 시장이 이미 상당 부분을 반영했을 수 있습니다.
반대로 국채금리가 빠르게 상승하면서 NAS100이 동시에 밀린다면 금리 부담을 다시 크게 반영하는 흐름인지 확인해야 합니다.
40초 영상으로 이번 주 핵심 확인
미국 물가는 둔화됐는데 나스닥은 왜 크게 오르지 못했는지, 코스피는 왜 한 주 동안 11.5% 상승했는지 짧게 정리했습니다.
제1237회 로또 당첨 결과
2026년 8월 15일 추첨된 제1237회 로또6/45 1등 당첨번호는 10, 20, 23, 34, 37, 40이며 보너스 번호는 36입니다.
- 1등 번호: 10, 20, 23, 34, 37, 40
- 보너스 번호: 36
- 1등 당첨: 23게임
- 1등 총 당첨금: 279억4,345만1,640원
- 1게임당 1등 당첨금: 12억1,493만2,680원
- 1등 구매 방식: 자동 14게임, 수동 9게임
이번 회차에서 자동 당첨이 더 많았다는 사실이 다음 회차에서 자동 구매가 더 유리하다는 뜻은 아닙니다. 과거 번호 출현 횟수나 자동·수동 비율은 다음 회차 추첨 확률을 바꾸지 않습니다.
로또 결과 확인 원칙
예상번호나 패턴 분석보다 실제 당첨번호와 실물 복권을 비교하는 것이 우선입니다. 당첨 여부와 지급 정보는 반드시 동행복권 공식 결과에서 다시 확인하시기 바랍니다.
8월 17~21일 다음 주 주요 경제일정
다음 주에는 이번 주처럼 CPI와 PPI, 소매판매가 연달아 발표되지는 않습니다. 대신 화요일 미국 주택·물가·생산지표가 집중되고, 수요일 밤 이후에는 FOMC 의사록과 국내 주요 지표가 이어집니다.
-
8월 17일 월요일
국내 증시 휴장 — 광복절 대체공휴일 -
8월 18일 화요일 21:30 KST (08:30 ET)
미국 7월 주택착공·건축허가 -
8월 18일 화요일 21:30 KST (08:30 ET)
미국 7월 수입·수출물가지수 -
8월 18일 화요일 22:15 KST (09:15 ET)
미국 7월 산업생산·설비가동률 -
8월 18일 화요일
Home Depot 2분기 실적 예정 -
8월 19일 수요일 12:00 KST
한국은행 2026년 2분기 가계신용 잠정치 -
8월 19일 수요일
Target·Lowe’s 2분기 실적 예정 -
8월 20일 목요일 03:00 KST (8월 19일 14:00 ET)
7월 28~29일 FOMC 의사록 공개 -
8월 20일 목요일 12:00 KST
한국은행 2026년 2분기 국제투자대조표 -
8월 20일 목요일
Walmart 2분기 실적 예정 -
8월 21일 금요일 06:00 KST
한국은행 2026년 7월 생산자물가지수 잠정치
다음 주 일정 가운데 가장 먼저 볼 것은 화요일 미국 주택지표와 산업생산입니다. 소비뿐 아니라 주택과 제조업까지 약해지는지 확인할 수 있기 때문입니다.
하지만 시장 영향력 기준으로는 8월 20일 목요일 오전 3시 KST에 공개되는 FOMC 의사록이 가장 중요합니다.
다음 주 1순위는 7월 FOMC 의사록입니다
연준은 지난 7월 28~29일 FOMC에서 연방기금금리 목표범위를 3.50~3.75%로 동결했습니다.
그런데 이번 회의에서는 투표 결과가 평소보다 눈에 띄었습니다. 결정은 9대3이었고 Beth Hammack, Neel Kashkari, Lorie Logan 세 위원은 0.25%포인트 금리 인상을 원했습니다.
- 현재 기준금리: 3.50~3.75%
- 7월 FOMC 투표: 9대3
- 동결: 9명
- 0.25%p 인상 선호: 3명
- 의사록 공개: 8월 20일 03:00 KST
그래서 다음 주 의사록에서는 단순히 “연준이 금리를 동결했다”는 사실보다 왜 세 명이나 추가 인상을 원했는지를 확인하는 것이 중요합니다.
- 물가 위험 — 연준 내부에서 물가 상승을 얼마나 심각하게 봤는지 확인합니다.
- 금리 인상 의견 — 세 명의 반대표가 추가 인상을 주장한 이유를 봅니다.
- 고용과 경기 — 경기 둔화보다 물가 안정을 얼마나 더 중요하게 봤는지 확인합니다.
- 국채금리 반응 — 의사록 공개 직후 2년물과 10년물 금리가 움직이는지 봅니다.
- NAS100 반응 — 채권시장의 해석이 기술주 가격에 실제로 반영되는지 확인합니다.
이번 의사록에서 가장 중요한 주의점
이번 의사록은 현재 연준의 생각을 그대로 보여주는 자료가 아닙니다. 7월 28~29일 회의 당시 논의이기 때문에 이후 발표된 7월 고용, CPI, PPI, 소매판매 결과는 당시 위원들이 보지 못했습니다.
따라서 이번 의사록은 “새 경제지표까지 본 연준의 결론”보다 7월 말 연준 내부가 당시 물가 위험을 얼마나 크게 보고 있었는가를 확인하는 자료로 읽는 것이 정확합니다.
FOMC 의사록 자체가 익숙하지 않다면
FOMC 의사록 읽는 법, 매파와 비둘기파 구분하기를 함께 보면 이해하기 쉽습니다.
이번에는 미국 유통기업 실적도 평소보다 중요합니다
다음 주에는 Home Depot, Target, Lowe’s, Walmart 등 미국 소비와 밀접한 기업들의 실적이 이어집니다.
평소라면 개별 기업 실적으로 끝날 수 있지만 이번에는 직전에 7월 소매판매가 전월보다 0.6% 감소했기 때문에 의미가 조금 더 큽니다.
실적이 견조하다면
한 달의 소매판매 감소만으로 미국 소비 전체가 빠르게 약해졌다고 해석할 필요는 줄어듭니다.
여러 기업이 소비 둔화를 말한다면
7월 소매판매 감소가 일시적인 흔들림이 아니라 실제 소비 약화로 이어지는지 추가 확인이 필요합니다.
매출 숫자뿐 아니라 소비자가 어떤 품목에서 지출을 줄였는지, 할인과 프로모션이 얼마나 늘었는지, 재고가 증가하고 있는지, 경영진이 하반기 소비를 어떻게 전망하는지를 함께 보는 것이 좋습니다.
국내에서는 가계신용과 생산자물가를 확인합니다
8월 19일 정오에는 한국은행의 2026년 2분기 가계신용 잠정치가 발표됩니다. 가계대출 증가 속도가 빠르면 향후 금리 정책을 판단할 때 금융안정 부담이 커질 수 있습니다.
8월 20일 정오에는 2분기 국제투자대조표, 8월 21일 오전 6시에는 7월 생산자물가지수가 발표됩니다.
생산자물가는 소비자물가와 항상 같은 방향으로 움직이는 것은 아니지만 기업의 비용 부담과 향후 소비자 가격 전가 가능성을 확인하는 보조 지표입니다.
다만 다음 주 국내 증시에서는 경제지표 자체보다 이번 주 코스피 급등을 만든 반도체, 외국인 수급, 원·달러 환율을 함께 보는 것이 더 중요합니다.
다음 주 실제 확인 순서
경제일정이 많다고 모든 지표를 같은 비중으로 볼 필요는 없습니다. 다음 주에는 아래 순서로 확인하면 시장 흐름을 비교적 단순하게 따라갈 수 있습니다.
다음 주 확인 순서
미국 주택·산업생산 → FOMC 의사록 → 국채금리 → 달러 → NAS100 → 미국 유통기업 실적 → 코스피 반도체 → 외국인 수급 → 원·달러
- 미국 주택·산업생산 — 소비 외의 경기 영역까지 약해지는지 확인합니다.
- FOMC 의사록 — 연준 내부의 물가 경계 수준을 확인합니다.
- 미국 국채금리 — 시장이 의사록을 실제로 어떻게 해석하는지 봅니다.
- 달러 — 금리 전망 변화가 외환시장에 반영되는지 확인합니다.
- NAS100 — 금리 움직임이 기술주에 실제로 반영되는지 봅니다.
- 유통기업 실적 — 미국 소비가 실제 기업 실적에서도 약해지는지 확인합니다.
- 코스피 반도체 — 이번 주 상승을 만든 주도력이 계속되는지 확인합니다.
- 외국인·원달러 — 국내 증시 상승을 뒷받침하는 자금 흐름을 확인합니다.
함께 보면 좋은 글
자주 묻는 질문
7월 미국 CPI가 3.4%면 물가가 잡힌 것인가요?
물가 상승 압력이 일부 완화됐다고 볼 수 있지만 문제가 끝났다고 단정하기는 어렵습니다. 전체 CPI는 전년 대비 3.4%, 근원 CPI는 2.5% 상승했습니다. 에너지 가격 하락 영향과 서비스 물가를 함께 확인해야 합니다.
PPI가 전월 대비 0.0%인데 왜 아직 물가를 확인해야 하나요?
헤드라인 PPI는 보합이었지만 식품·에너지·무역서비스를 제외한 지표는 전월보다 0.4% 상승했습니다. 생산자 단계의 기조 가격 압력이 모두 사라졌다고 보기는 어렵습니다.
소매판매 -0.6%면 미국 소비가 침체에 들어간 것인가요?
한 달 결과만으로 소비 침체를 판단하기는 어렵습니다. 전월 대비로는 0.6% 감소했지만 전년 대비로는 5.0% 증가했습니다. 소매판매가 가격 변화가 포함된 명목 금액이라는 점도 같이 봐야 합니다.
물가가 낮아졌는데 왜 나스닥은 크게 오르지 않았나요?
물가 둔화는 금리 측면에서 긍정적이지만 소매판매 감소는 경기와 기업 실적에 대한 걱정을 키울 수 있습니다. 이번 주에는 두 힘이 동시에 작용했습니다.
코스피가 주간 11.5% 올랐으면 상승 추세가 확정된 것인가요?
아닙니다. 한 주의 강한 반등만으로 중장기 추세를 확정할 수는 없습니다. 반도체 주도력, 외국인 수급, 원·달러 환율과 7,000선 부근 매물 반응을 다음 주에도 확인해야 합니다.
다음 주 가장 중요한 시간은 언제인가요?
현재 일정 기준 8월 20일 목요일 오전 3시 KST입니다. 미국시간 8월 19일 오후 2시 ET에 7월 28~29일 FOMC 의사록이 공개됩니다.
FOMC 의사록이 매파적이면 나스닥은 반드시 하락하나요?
그렇지는 않습니다. 예상한 내용이 이미 가격에 반영돼 있을 수 있습니다. 의사록 내용 자체보다 발표 직후 국채금리, 달러와 NAS100이 실제로 어떤 반응을 보이는지 확인하는 것이 중요합니다.
이번 로또에서 자동 당첨이 많았으니 자동이 더 유리한가요?
아닙니다. 이번 회차의 자동·수동 당첨 비율은 다음 회차 추첨 확률에 영향을 주지 않습니다.
다음 주에는 금리보다 금리가 움직이는 이유를 봐야 합니다
이번 주 미국 경제지표는 한 방향으로만 설명하기 어려웠습니다. CPI와 PPI의 헤드라인 부담은 낮아졌지만 생산자 단계의 기조 가격 압력은 남아 있었고 소매판매는 전월보다 0.6% 감소했습니다.
그래서 미국 증시는 물가 부담 완화만으로 크게 상승하지 못했습니다. 나스닥은 한 주 동안 0.1% 상승에 그쳤습니다. 반대로 코스피는 반도체와 외국인 매수를 중심으로 한 주 동안 11.5% 급등했습니다.
다음 주에는 먼저 미국 주택과 산업생산에서 경기 흐름을 확인하고, FOMC 의사록 공개 뒤 국채금리와 달러, NAS100의 반응을 차례로 보는 것이 좋습니다. 미국 유통기업 실적에서는 소비 체력을 확인해야 합니다.
국내에서는 코스피 숫자 자체보다 반도체 주도력과 외국인 수급, 원·달러 환율이 이번 주 급등을 계속 뒷받침할 수 있는지가 중요합니다.
다음 주 핵심은 방향을 미리 예측하는 것이 아니라 FOMC 의사록 → 국채금리 → 달러 → NAS100 → 미국 소비기업 실적 → 코스피 반도체·외국인 수급 순서로 실제 반응을 연결해서 확인하는 것입니다.
이 글은 경제지표와 시장 일정을 이해하기 위한 정보 제공용 자료이며 특정 종목이나 자산의 매수·매도를 권유하지 않습니다. 실제 투자 판단은 자신의 투자 기간과 손실 감내 범위를 함께 고려하시기 바랍니다.
출처 확인
-
미국 노동통계국 BLS — Consumer Price Index, July 2026
-
미국 노동통계국 BLS — Producer Price Index, July 2026
-
미국 Census Bureau — Advance Monthly Retail and Food Services Sales, July 2026
-
Federal Reserve — FOMC Statement, July 29 2026
-
Federal Reserve — August 2026 Calendar
-
미국 노동통계국 BLS — Import and Export Price Indexes Release Schedule
-
U.S. Census Bureau — New Residential Construction
-
Federal Reserve — Industrial Production and Capacity Utilization
-
한국은행 — 월간통계 공표일정
-
연합뉴스 — 2026년 8월 14일 코스피 및 주간 시장 동향
-
AP — 미국 주요 주가지수 주간 등락, August 14 2026
-
동행복권 — 제1237회 로또6/45 결과